Domain rücklastschriften.de kaufen?
Wir ziehen mit dem Projekt
rücklastschriften.de um.
Sind Sie am Kauf der Domain
rücklastschriften.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rücklastschriften.de kaufen?
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
Ähnliche Suchbegriffe für Rürup
Top-Angebote
Produkte zum Begriff Rürup:
-
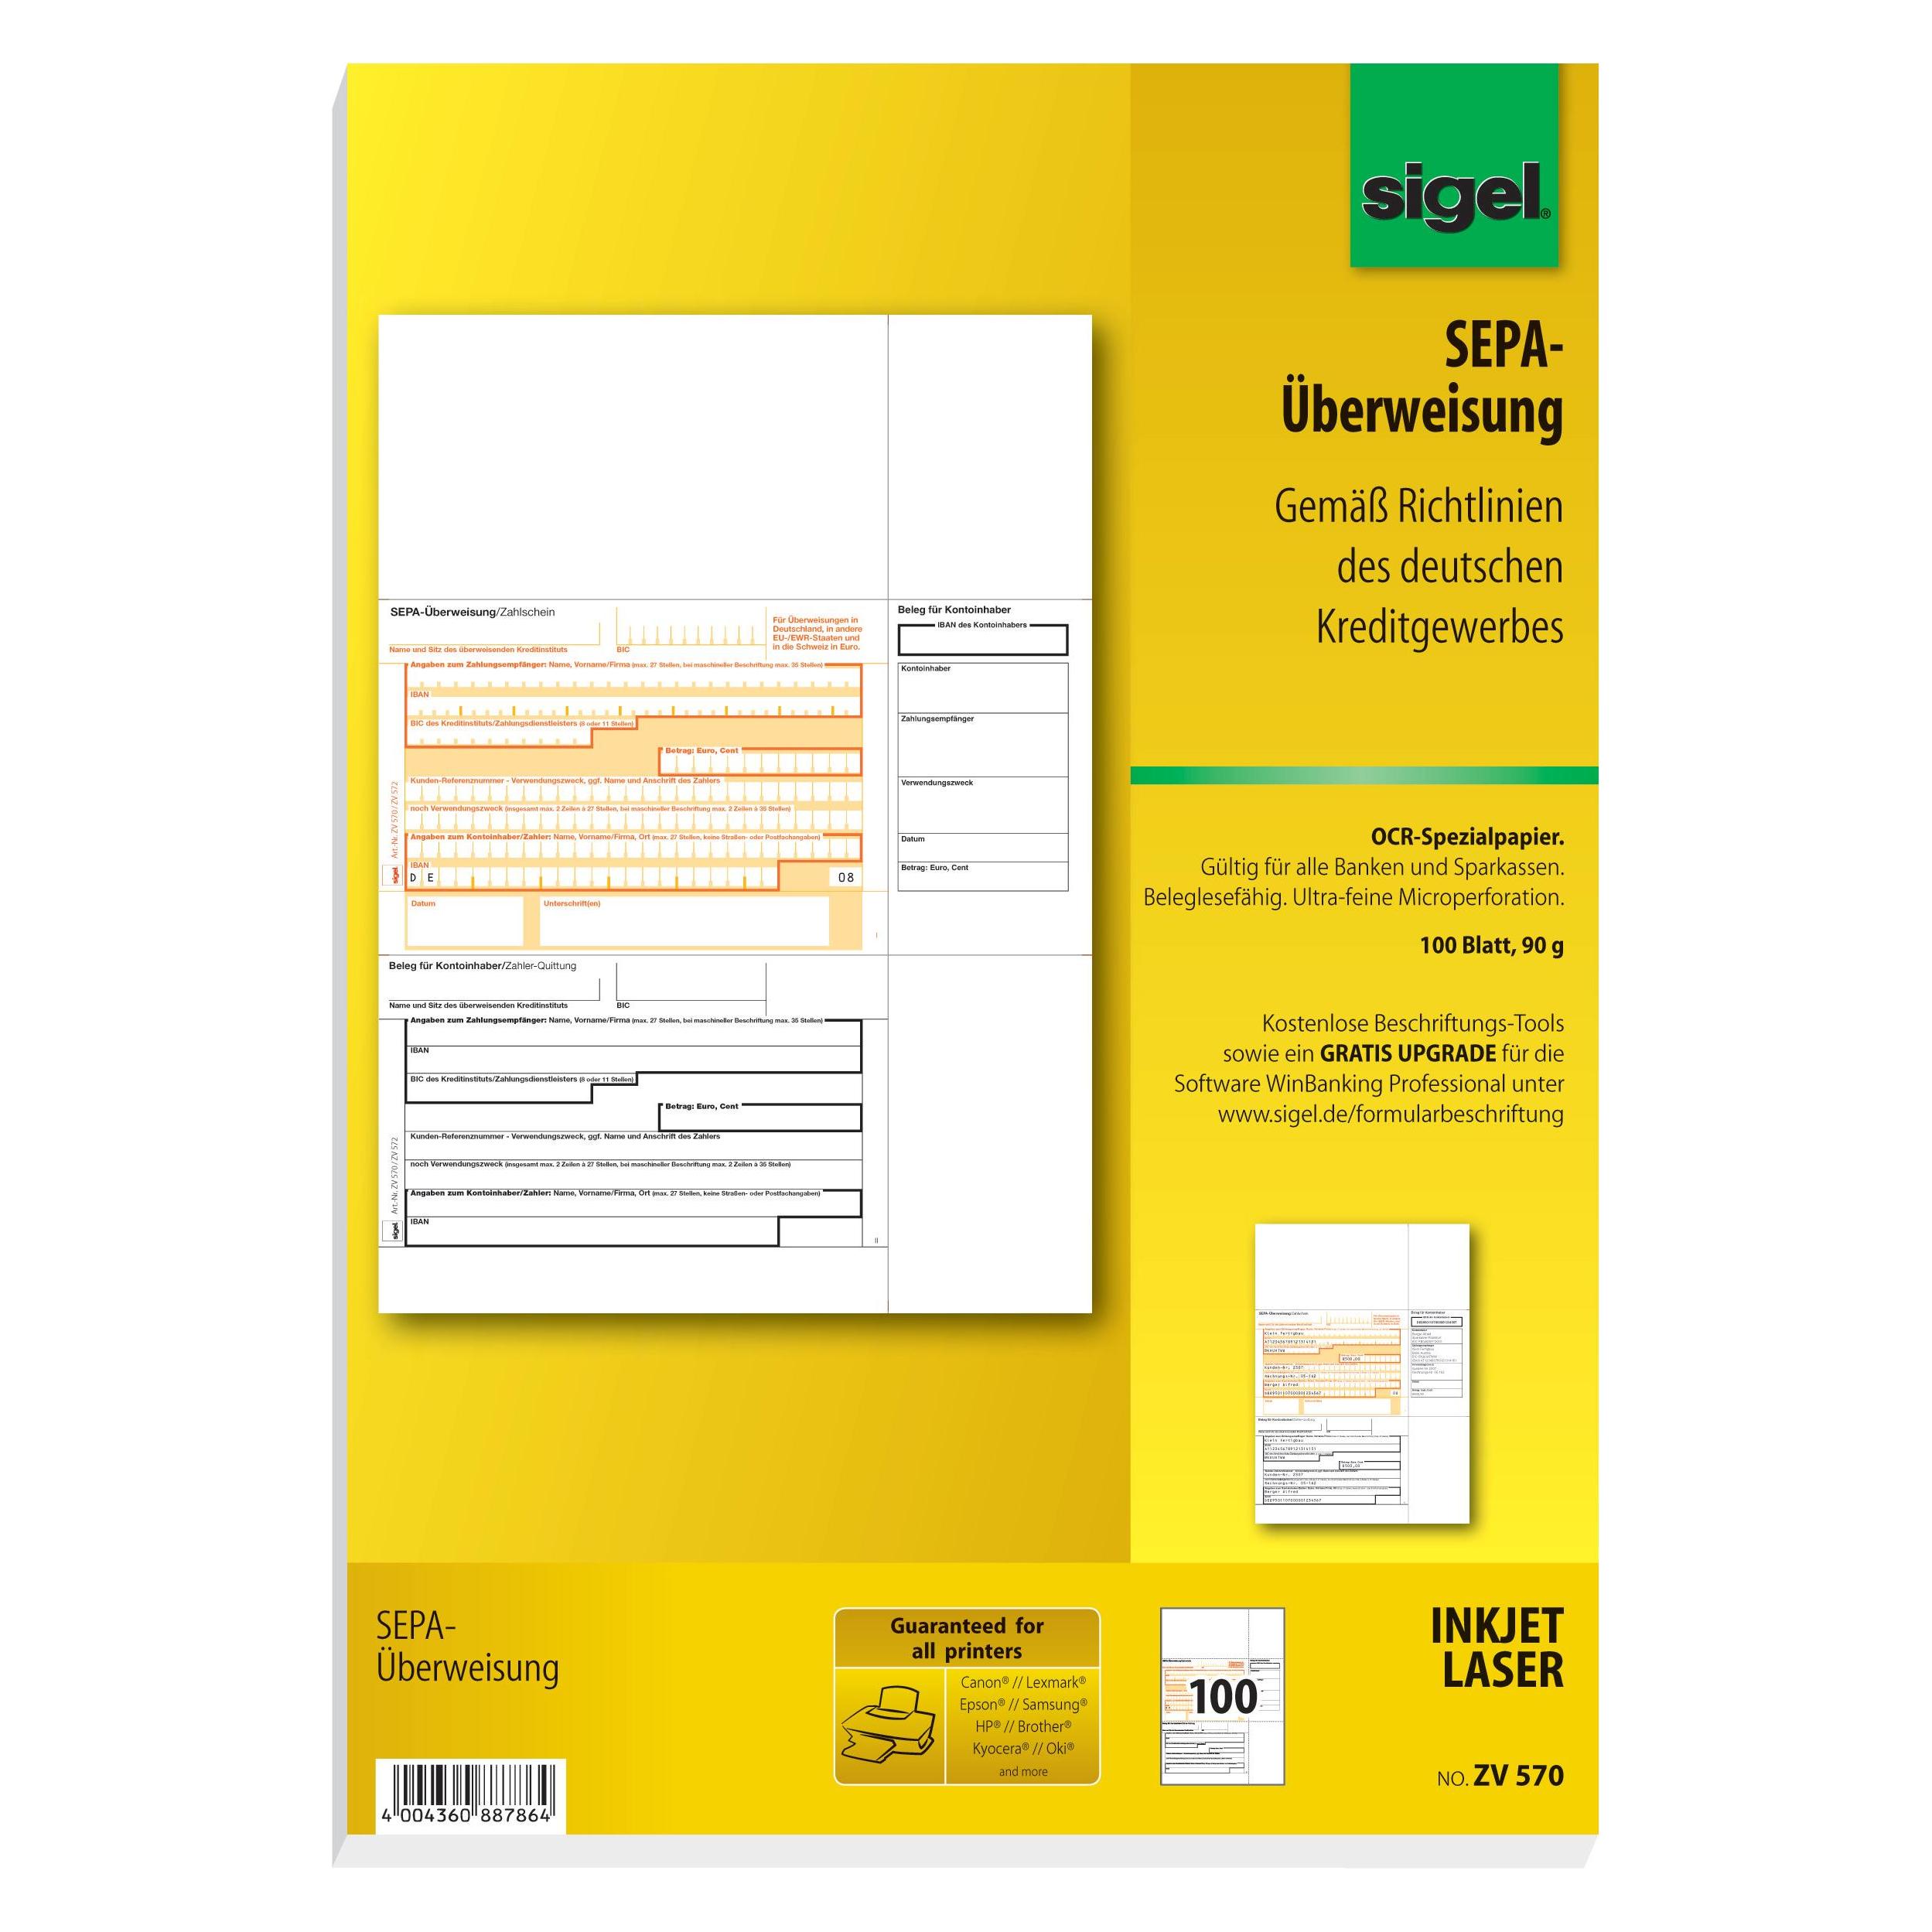
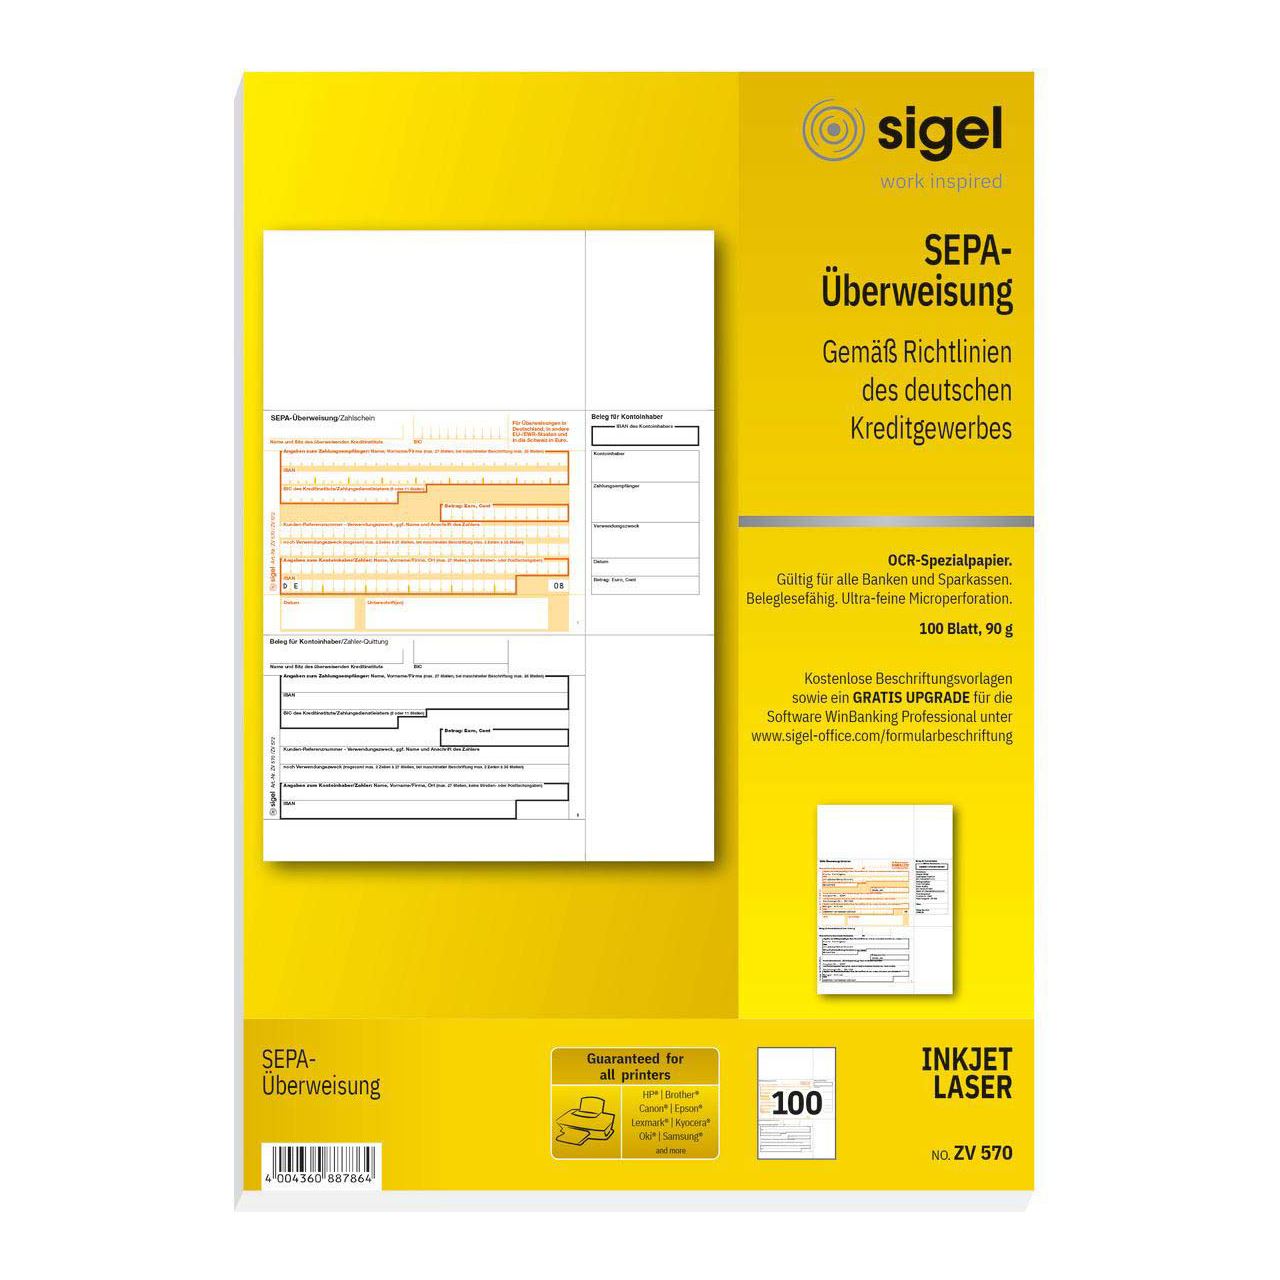
PC-SEPA-Überweisung sigel® ZV570, 100 Stück* zum Ausfüllen mit PC und Drucker * für Überweisungen in Deutschland, in EU-/EWR-Staaten und in die Schweiz in Euro * gültig für alle Banken und Sparkassen * garantiert leichtes Abtrennen und exakte Kanten wie geschnitten dank ultra-feiner Mikroperforation * geeignet für alle InkJet- und Laserdrucker * Format: DIN A4 * Papier: 90 g/qm26,17 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
-
Was ist ein Lastschriftverfahren und Einzugsermächtigung?
Ein Lastschriftverfahren ist eine Zahlungsmethode, bei der ein Zahlungsempfänger den Betrag direkt vom Konto des Zahlungspflichtigen abbucht. Dies geschieht auf Basis einer Einzugsermächtigung, die der Zahlungspflichtige dem Zahlungsempfänger erteilt hat. Durch die Einzugsermächtigung ermächtigt der Zahlungspflichtige den Zahlungsempfänger, fällige Beträge von seinem Konto abzubuchen, ohne dass er jedes Mal eine separate Zahlungsanweisung erteilen muss. Das Lastschriftverfahren ist eine bequeme und häufig genutzte Methode für regelmäßige Zahlungen wie Miete, Stromrechnungen oder Abonnements. Es bietet sowohl dem Zahlungsempfänger als auch dem Zahlungspflichtigen eine gewisse Sicherheit und Planbarkeit der Zahlungen. **
-
Wo gebe ich Rürup in der Steuererklärung an?
In der Steuererklärung geben Sie Ihre Rürup-Rente in der Anlage R an. Dort tragen Sie alle relevanten Informationen zu Ihrer Rürup-Versicherung ein, wie z.B. Beiträge, Rentenbeginn und Rentenhöhe. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, können Sie sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten lassen. **
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
Was sind die steuerlichen Vorteile und Bedingungen einer Rürup-Rente?
Die steuerlichen Vorteile einer Rürup-Rente sind, dass die Beiträge steuerlich absetzbar sind und die spätere Rente nur teilweise versteuert wird. Die Bedingungen für eine Rürup-Rente sind, dass sie als Altersvorsorgeprodukt genutzt wird, lebenslange Rentenzahlungen garantiert sind und der Vertrag nicht vorzeitig gekündigt werden kann. **
Was sind die steuerlichen Vorteile und Konditionen der Rürup-Rente?
Die Rürup-Rente bietet steuerliche Vorteile, da die Beiträge steuerlich absetzbar sind. Es gibt hohe steuerliche Freibeträge für die spätere Auszahlung. Die Rentenzahlungen sind im Alter steuerpflichtig, jedoch in der Regel mit einem niedrigeren Steuersatz. **
Top-Angebote
Produkte zum Begriff Rürup:
-
Für wen lohnt sich Rürup?
Rürup lohnt sich vor allem für Selbstständige, Freiberufler und Gutverdiener, die über ein hohes Einkommen verfügen und dadurch hohe Steuern zahlen. Auch für Personen, die keine gesetzliche Rente beziehen, kann Rürup eine sinnvolle Altersvorsorge sein. Zudem profitieren Menschen, die langfristig für ihr Alter vorsorgen möchten und bereit sind, regelmäßig Beiträge zu zahlen. Generell eignet sich Rürup weniger für Personen, die bereits über eine gute gesetzliche oder betriebliche Altersvorsorge verfügen oder die flexiblere Anlageformen bevorzugen. **
-
Was ist besser Rürup oder Riester?
Was ist besser Rürup oder Riester? Diese Frage hängt von individuellen Faktoren wie Einkommen, Steuersituation und Rentenbedarf ab. Rürup eignet sich vor allem für Selbstständige und Gutverdiener, da die steuerlichen Vorteile hier besonders hoch sind. Riester hingegen ist für Arbeitnehmer attraktiv, da sie staatliche Zulagen erhalten können. Beide Produkte haben unterschiedliche Vor- und Nachteile, daher ist es ratsam, sich individuell beraten zu lassen, um die passende Altersvorsorge zu wählen. Letztendlich kommt es darauf an, welches Produkt besser zu den persönlichen Bedürfnissen und Zielen passt. **
-
Was passiert mit Rürup bei Tod?
Was passiert mit Rürup bei Tod? Beim Tod des Rürup-Versicherten wird die vereinbarte lebenslange Rente in der Regel an die Hinterbliebenen weitergezahlt. Es gibt verschiedene Optionen, wie die Hinterbliebenenversorgung gestaltet werden kann, z.B. durch eine Hinterbliebenenrente oder eine einmalige Kapitalauszahlung. Es ist wichtig, dass der Versicherte bei Vertragsabschluss festlegt, welche Form der Hinterbliebenenversorgung gewünscht ist. Im Todesfall können die Hinterbliebenen dann von der Rürup-Rente profitieren und finanziell abgesichert werden. Es empfiehlt sich, sich vor Vertragsabschluss über die genauen Regelungen und Möglichkeiten zur Hinterbliebenenversorgung zu informieren. **
-
Was ist ein Lastschriftverfahren und Einzugsermächtigung?
Ein Lastschriftverfahren ist eine Zahlungsmethode, bei der ein Zahlungsempfänger den Betrag direkt vom Konto des Zahlungspflichtigen abbucht. Dies geschieht auf Basis einer Einzugsermächtigung, die der Zahlungspflichtige dem Zahlungsempfänger erteilt hat. Durch die Einzugsermächtigung ermächtigt der Zahlungspflichtige den Zahlungsempfänger, fällige Beträge von seinem Konto abzubuchen, ohne dass er jedes Mal eine separate Zahlungsanweisung erteilen muss. Das Lastschriftverfahren ist eine bequeme und häufig genutzte Methode für regelmäßige Zahlungen wie Miete, Stromrechnungen oder Abonnements. Es bietet sowohl dem Zahlungsempfänger als auch dem Zahlungspflichtigen eine gewisse Sicherheit und Planbarkeit der Zahlungen. **
Ähnliche Suchbegriffe für Rürup
-
PC-SEPA-Überweisung sigel® ZV570, 100 Stück* zum Ausfüllen mit PC und Drucker * für Überweisungen in Deutschland, in EU-/EWR-Staaten und in die Schweiz in Euro * gültig für alle Banken und Sparkassen * garantiert leichtes Abtrennen und exakte Kanten wie geschnitten dank ultra-feiner Mikroperforation * geeignet für alle InkJet- und Laserdrucker * Format: DIN A4 * Papier: 90 g/qm26,17 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
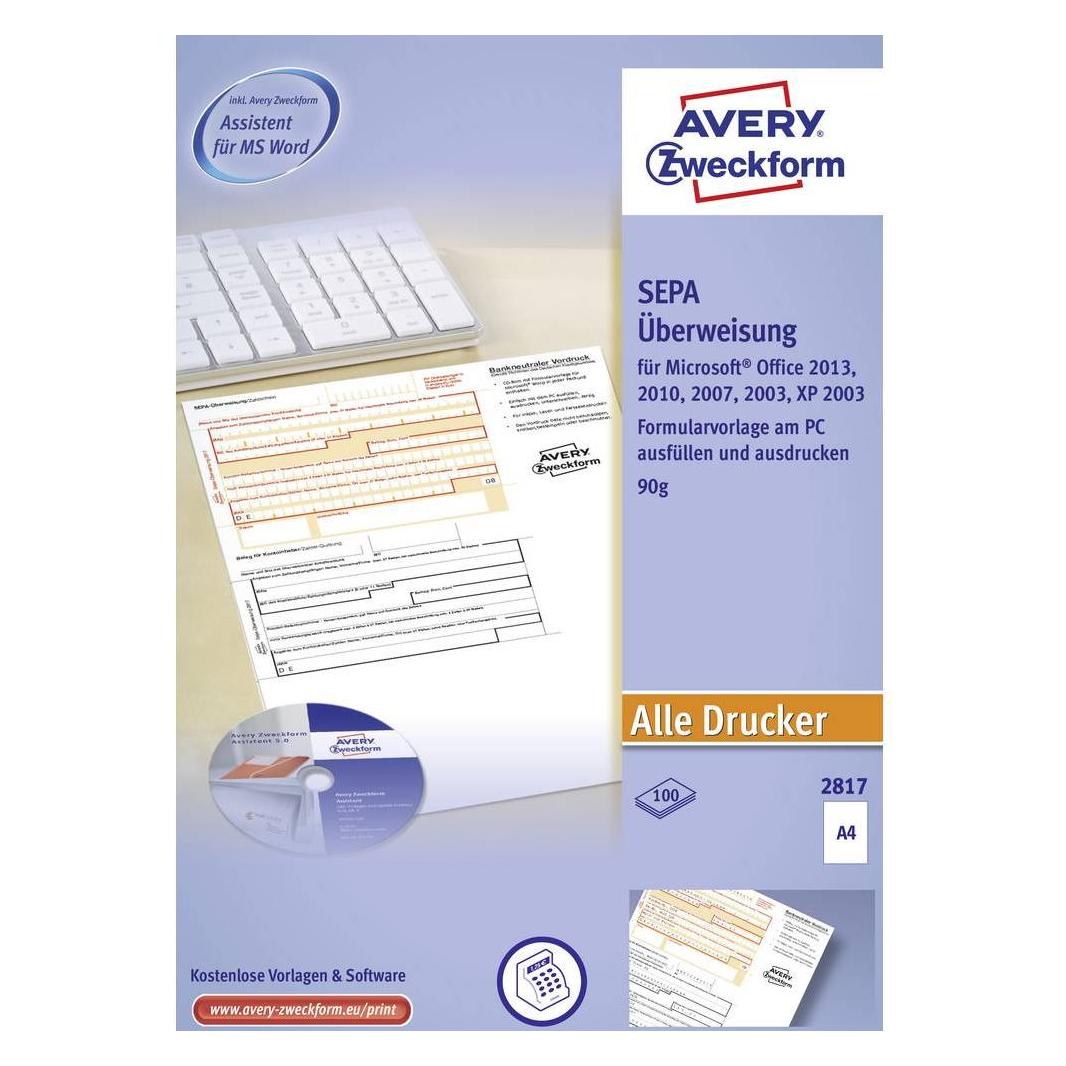
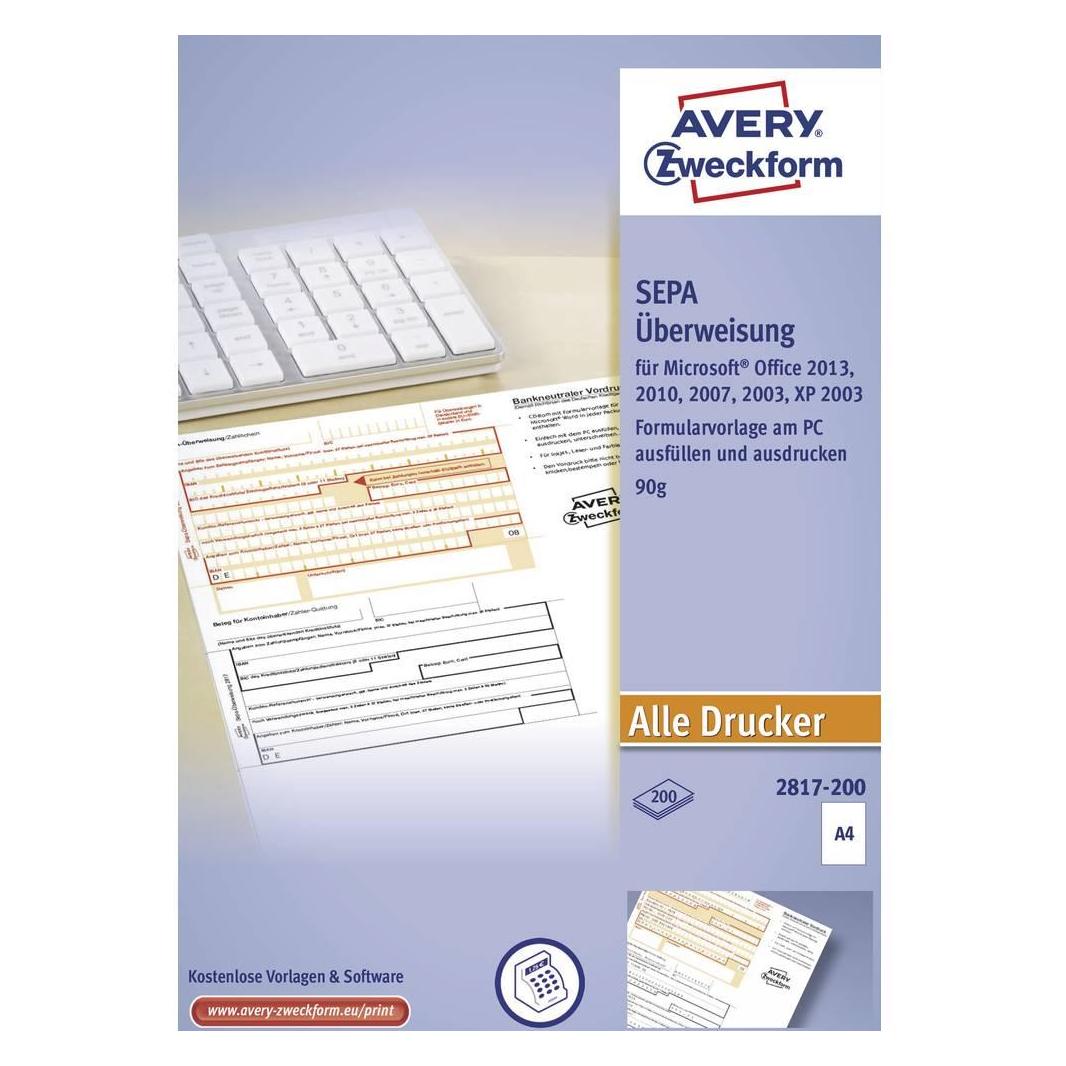
AVERY™ Zweckform SEPA-Überweisung/Zahlschein Nr. 2817* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * PC-Druckerformular, inkl. Software-CD * A4 * VE: 100 Blatt26,17 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
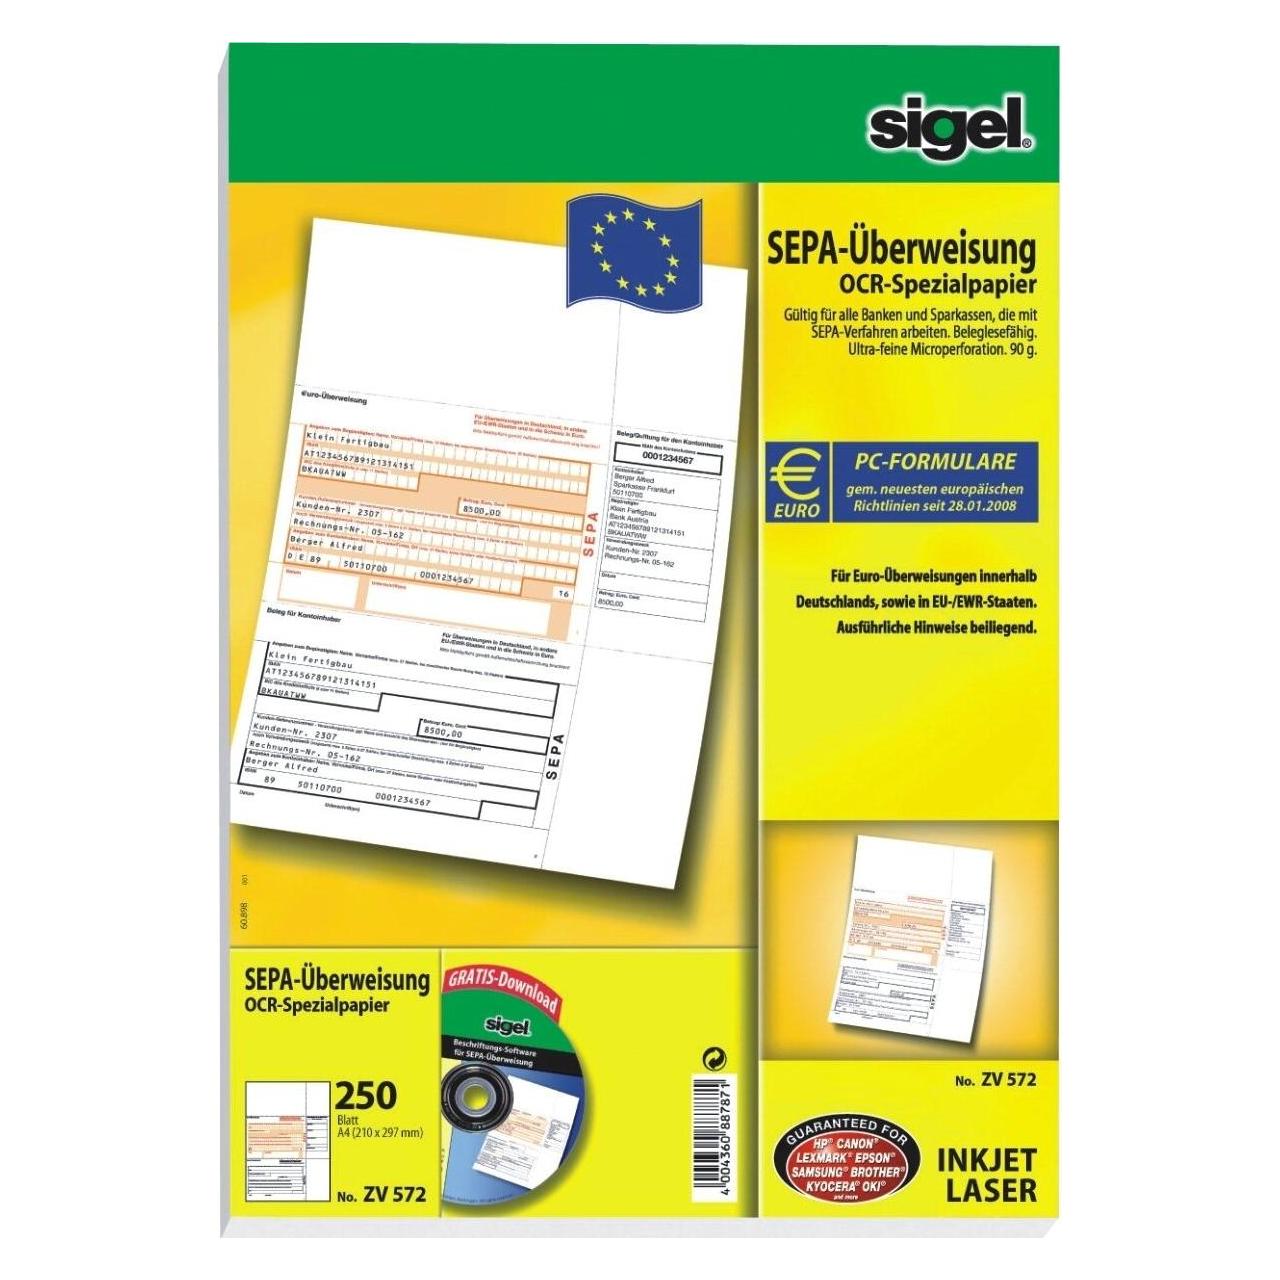
PC-SEPA-Überweisung sigel® ZV570, 250 Stück* zum Ausfüllen mit PC und Drucker * für Überweisungen in Deutschland, in EU-/EWR-Staaten und in die Schweiz in Euro * gültig für alle Banken und Sparkassen * garantiert leichtes Abtrennen und exakte Kanten wie geschnitten dank ultra-feiner Mikroperforation * geeignet für alle InkJet- und Laserdrucker * Format: DIN A4 * Papier: 90 g/qm49,97 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wo gebe ich Rürup in der Steuererklärung an?
In der Steuererklärung geben Sie Ihre Rürup-Rente in der Anlage R an. Dort tragen Sie alle relevanten Informationen zu Ihrer Rürup-Versicherung ein, wie z.B. Beiträge, Rentenbeginn und Rentenhöhe. Es ist wichtig, alle Angaben sorgfältig und korrekt zu machen, um steuerliche Vorteile optimal nutzen zu können. Falls Sie unsicher sind, können Sie sich von einem Steuerberater oder einem Lohnsteuerhilfeverein beraten lassen. **
-
Was ist der Unterschied zwischen Riester und Rürup Rente?
Der Hauptunterschied zwischen der Riester- und der Rürup-Rente liegt in den Zielgruppen und den steuerlichen Vorteilen. Die Riester-Rente richtet sich vor allem an Arbeitnehmer, Selbstständige und Beamte, während die Rürup-Rente hauptsächlich für Selbstständige und Freiberufler gedacht ist. Bei der Riester-Rente werden die Beiträge steuerlich gefördert und es gibt staatliche Zulagen, während bei der Rürup-Rente die Beiträge steuerlich absetzbar sind. Die Riester-Rente bietet zudem die Möglichkeit einer Kapitalauszahlung, während die Rürup-Rente in Form einer lebenslangen Rente ausgezahlt wird. Ein weiterer Unterschied liegt in der Flexibilität: Bei der Riester-Rente können Sparer flexibel auf Veränderungen ihrer Lebenssituation reagieren, während die Rürup-Rente aufgrund ihrer starren Auszahlungsmodalitäten weniger flexibel ist. Insgesamt sind beide Rentenformen sinnvolle Ergänzungen zur gesetzlichen Rente, je nach individueller Lebenssituation und steuerlicher Situation. **
-
Was sind die steuerlichen Vorteile und Bedingungen einer Rürup-Rente?
Die steuerlichen Vorteile einer Rürup-Rente sind, dass die Beiträge steuerlich absetzbar sind und die spätere Rente nur teilweise versteuert wird. Die Bedingungen für eine Rürup-Rente sind, dass sie als Altersvorsorgeprodukt genutzt wird, lebenslange Rentenzahlungen garantiert sind und der Vertrag nicht vorzeitig gekündigt werden kann. **
-
Was sind die steuerlichen Vorteile und Konditionen der Rürup-Rente?
Die Rürup-Rente bietet steuerliche Vorteile, da die Beiträge steuerlich absetzbar sind. Es gibt hohe steuerliche Freibeträge für die spätere Auszahlung. Die Rentenzahlungen sind im Alter steuerpflichtig, jedoch in der Regel mit einem niedrigeren Steuersatz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.